中国人工智能软硬件创新发展成果与硬件销售市场综述
中国人工智能产业在软硬件领域取得了一系列令人瞩目的创新成果。从底层芯片到应用框架,从算法模型到行业解决方案,中国正加速构建自主可控的人工智能生态体系。与此人工智能硬件销售市场也呈现出蓬勃发展的态势,成为推动数字经济增长的重要引擎。
一、人工智能软件创新成果
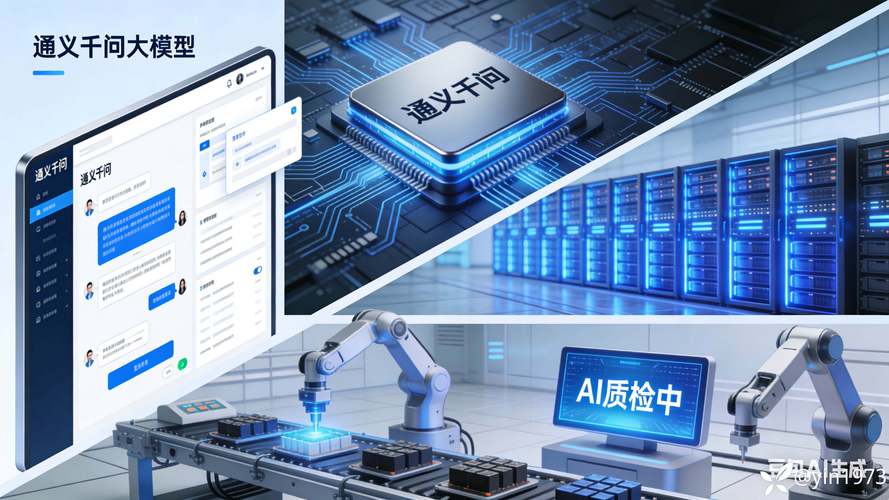
在软件层面,中国企业和科研机构在深度学习框架、大模型、计算机视觉、自然语言处理等方向实现了多项突破。国产开源框架如百度飞桨(PaddlePaddle)、华为昇思(MindSpore)等已广泛应用于工业、医疗、金融等领域,降低了AI开发门槛。以华为盘古、百度文心、阿里通义等为代表的大模型持续迭代,在语言理解、图像生成、多模态交互方面接近国际先进水平。AI开发平台和自动化机器学习(AutoML)工具不断成熟,推动了AI软件的普及化。
二、人工智能硬件创新成果
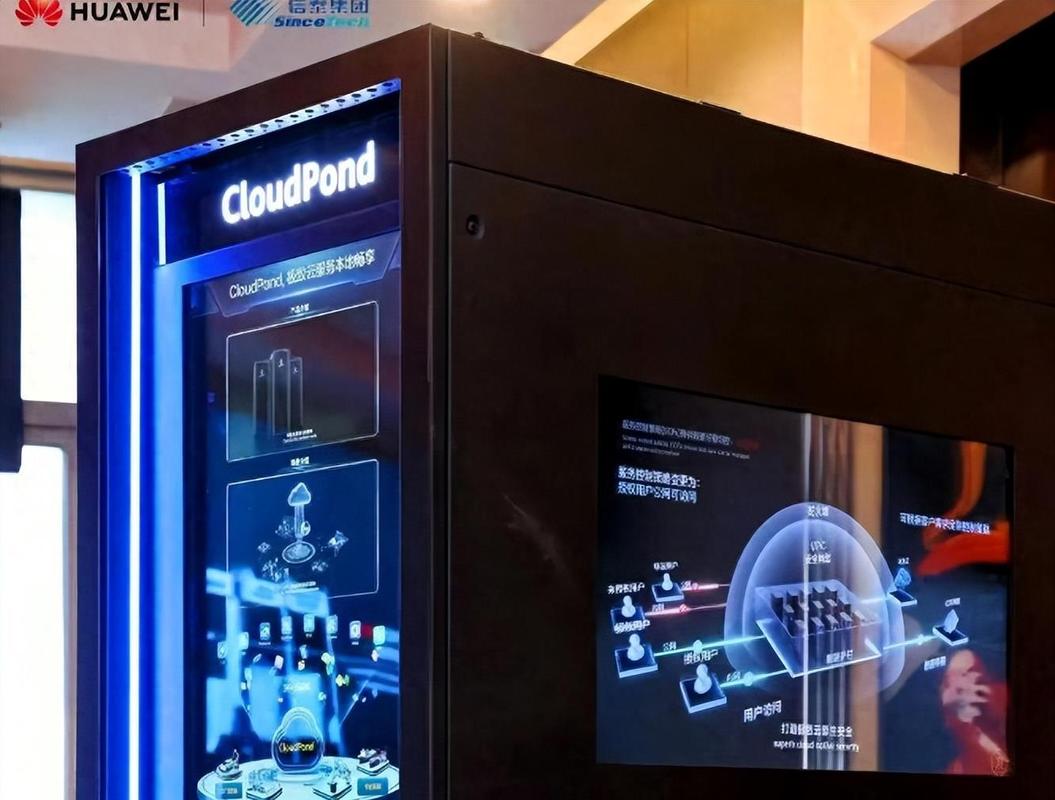
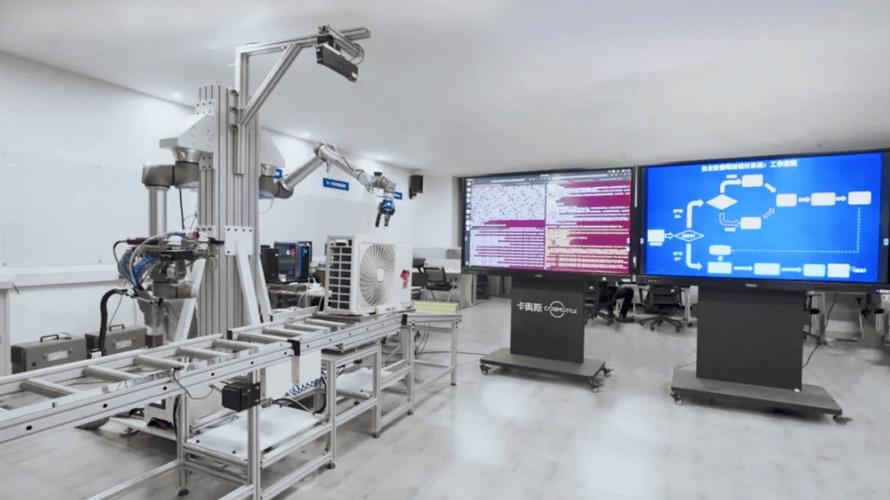
硬件是AI产业的基石。中国在AI芯片、服务器、边缘计算设备等方面进步显著。寒武纪、地平线、华为昇腾等企业推出了覆盖云端训练和边缘推理的系列芯片,部分性能比肩国际主流产品。基于昇腾的Atlas系列服务器、基于寒武纪的MLU加速卡已在智慧城市、自动驾驶等场景规模化部署。类脑芯片、光子芯片等前沿方向也有布局。在智能传感器、机器人核心部件等领域,国产化率逐步提升。
三、人工智能硬件销售市场分析
受益于各行业智能化转型需求,中国AI硬件销售保持高速增长。据赛迪顾问等机构数据,2023年中国AI硬件市场规模已超过千亿元人民币,预计未来五年复合增长率将达20%以上。销售主体包括芯片厂商、服务器整机商、边缘设备供应商及系统集成商。销售渠道从直销向分销、电商平台延伸。
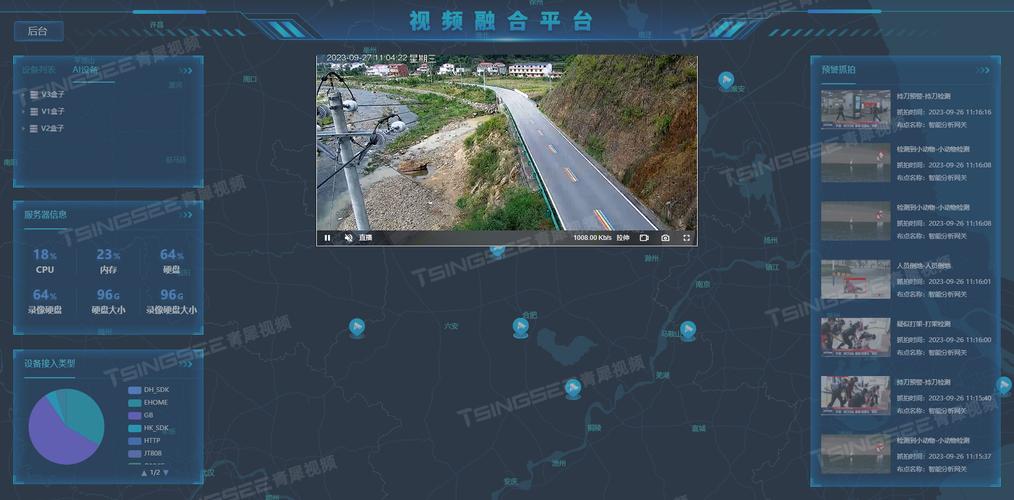
从产品结构看,AI服务器占据最大份额,贡献约六成销售额,主要采购方为互联网巨头、运营商和政府部门。AI芯片(含加速卡)销售紧随其后,国产芯片在政策支持和供应链安全驱动下,市场份额稳步提升。边缘AI设备(如智能摄像头、边缘盒子)因智慧安防、工业质检等场景需求而放量。
区域分布上,华东、华北、华南为销售主力区域,其中北京、上海、深圳、杭州等城市集聚效应明显。行业分布上,互联网、金融、制造、交通、医疗为前五大采购行业。
四、挑战与展望
尽管成果丰硕,中国AI软硬件仍面临高端芯片制造工艺受限、软件生态依赖国际开源、硬件销售同质化竞争等挑战。需加强产学研协同,突破先进制程、Chiplet、存算一体等关键技术;同时完善销售服务体系,针对不同行业推出定制化硬件方案。随着“人工智能+”行动深入推进,AI硬件销售有望持续放量,并带动软件与服务的协同增长。
中国人工智能软硬件创新正从“跟跑”向“并跑”“领跑”转变,硬件销售市场前景广阔,将成为全球AI产业格局中的重要一极。
如若转载,请注明出处:http://www.vtin-china.com/product/18.html
更新时间:2026-10-24 05:09:22